O příběhu
16. září 1992 Spojené království pozastavilo členství libry v ERM po dni intervencí a nouzových zvýšení sazeb, události známé jako Černá středa. Premiér John Major a kancléř Norman Lamont neudrželi pásmo vůči německé marce. Sazba 15 procent nakonec nebyla zavedena.
Pozastavení účasti libry v ERM po měnové krizi v Londýně, 16. září 1992
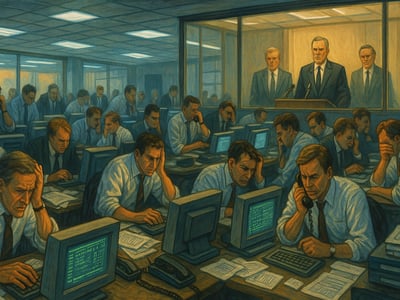
Dne 16. září 1992 Spojené království pozastavilo účast libry v Evropském mechanismu směnných kurzů, známém jako ERM. Rozhodnutí přišlo po dni mimořádného tlaku na devizových trzích, během něhož vláda Johna Majora a Bank of England v Londýně opakovaně zasahovaly, aby udržely kurz libry v dohodnutém pásmu vůči německé marce a dalším měnám zapojeným do systému. Událost vešla do dějin jako „Černá středa“ a stala se jedním z nejznámějších měnových otřesů v moderních britských dějinách.
Měnové pásmo pod tlakem
Aby bylo možné pochopit, proč se jeden obchodní den proměnil v tak výrazný politický i finanční zlom, je třeba se vrátit o dva roky zpět. Spojené království vstoupilo do ERM 8. října 1990. Tento mechanismus byl součástí širší evropské snahy o stabilnější měnové vztahy: zúčastněné země se zavázaly držet své měny v určitých pásmech kolem stanovených kurzů. Pro britskou vládu měl vstup také domácí význam. Měl podpořit důvěru v měnovou politiku a přispět k tlumení inflace tím, že libra bude vázána na systém, v němž hrála důležitou roli stabilita německé marky.
Jenže podmínky, za nichž Británie do systému vstupovala, se brzy změnily. Po sjednocení Německa čelila německá ekonomika inflačním tlakům a Bundesbanka držela relativně vysoké úrokové sazby. To mělo dopad i na ostatní evropské měny. Země zapojené do ERM musely brát německou měnovou politiku v úvahu, i když jejich domácí ekonomická situace byla odlišná. V Británii mezitím slábla ekonomika a vysoké sazby byly politicky i hospodářsky stále obtížněji udržitelné.
Intervence a nouzové sazby
Na trzích tak sílily pochybnosti, zda je kurz libry v rámci ERM dlouhodobě obhajitelný. V roce 1992 navíc rostl tlak i na další evropské měny, takže britský problém nebyl izolovaný. Šlo o širší měnovou krizi, v níž investoři testovali, zda vlády a centrální banky opravdu dokážou své kurzové závazky bránit. Když se trhy přikloní k názoru, že stanovený kurz neodpovídá ekonomickým podmínkám, mohou prodeje měny zesílit tak rychle, že i velmi rozsáhlé intervence začnou ztrácet účinek.
Právě to se stalo 16. září. V Londýně se pozornost soustředila na ministerstvo financí a na Bank of England, která prováděla intervence na devizovém trhu. Cílem bylo podpořit libru nákupy a přesvědčit obchodníky, že vláda svůj závazek myslí vážně. Když tlak nepolevoval, oznámil ministr financí Norman Lamont zvýšení britských úrokových sazeb z 10 na 12 procent. Takový krok měl učinit držení libry atraktivnějším a odradit část spekulativních prodejů.
Trhy odmítají slib
Ani tento signál však nestačil. Trhy sledovaly nejen samotné oznámení, ale i to, zda bude obrana kurzu uvěřitelná v delším horizontu. Pokud investoři soudili, že ekonomika neunese dlouhodobě tak vysoké sazby nebo že vláda nakonec ustoupí, mohli v prodeji pokračovat navzdory okamžitým nákladům. Později téhož dne proto vláda oznámila další zvýšení sazeb, tentokrát na 15 procent. Bylo to mimořádně silné gesto, které mělo ukázat odhodlání udržet libru v systému za téměř každou cenu.
Druhé zvýšení se ale nakonec neuskutečnilo, protože ani ono neobnovilo důvěru. Večer vláda oznámila, že účast libry v ERM bude pozastavena. Během jediného dne tak skončila obrana kurzu, která měla původně potvrdit stabilitu britské politiky. Místo toho se proměnila v nápadný ústup pod tlakem trhu.
Odchod z ERM
V pozdějších letech se tato epizoda často spojovala se jménem George Sorose, protože jeho fond patřil mezi ty, které na pokles libry vsadily. Jeho role se stala součástí veřejné paměti události, někdy zjednodušené do výroku, že „zlomil Bank of England“. Takové shrnutí je však příliš jednoduché. Tlak na libru nevznikl působením jediného obchodníka ani jediné instituce. Vycházel z širšího nesouladu mezi domácí britskou ekonomikou, vysokými německými sazbami, evropskou měnovou krizí a očekáváním trhu, že obranu nebude možné udržet neomezeně dlouho.
Politický dopad byl okamžitý. Vláda, která obhajobu členství v ERM spojila se svou hospodářskou důvěryhodností, utrpěla viditelnou ztrátu prestiže. Pro ministra financí Normana Lamonta i pro premiéra Johna Majora to byla těžká rána. Současně ale následovalo období, v němž Británie získala větší volnost ve vlastní měnové politice. Bez povinnosti držet kurz v úzkém pásmu bylo možné jinak reagovat na domácí hospodářské podmínky.
Proč na tom stále záleží
Černá středa se dodnes připomíná jako učebnicový případ toho, jak se může zhroutit pevně bráněný kurzový závazek, pokud se tržní očekávání a ekonomické podmínky rozejdou. Nejde jen o dramatický den plný mimořádných oznámení. Epizoda ukazuje, že samotná politická vůle nebo veřejné prohlášení nemusí stačit, když investoři uvěří, že základní nastavení politiky je neudržitelné.
Událost zůstává důležitá i pro debaty o roli centrálních bank. Intervence na devizovém trhu mohou být silným nástrojem, ale jejich účinnost závisí na důvěryhodnosti širší strategie. Pokud měnová politika, stav ekonomiky a mezinárodní prostředí táhnou různými směry, může být i velmi nákladná obrana jen dočasná.
Případ z roku 1992 také ovlivnil pozdější diskusi o evropské měnové integraci a britském vztahu k ní. Pro jedny byl důkazem omezení systémů pevných kurzů, pro jiné varováním před vstupem do ještě těsnějších měnových závazků bez dostatečného sladění ekonomik. V britské hospodářské politice se po této zkušenosti prosadil jiný rámec a velkou pozornost získalo cílování inflace.
Právě proto se na 16. září 1992 nevzpomíná jen jako na den prudkých pohybů na trzích. Připomíná se jako okamžik, kdy se během několika hodin ukázalo, jak obtížné je udržet měnový závazek, pokud proti němu stojí domácí hospodářská realita, mezinárodní podmínky i očekávání investorů zároveň.
Časová osa
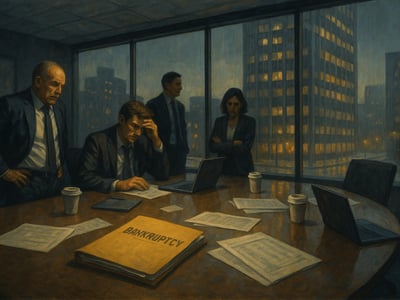
- Spojené království vstupuje do ERM
- Bank of England intervenuje; sazby stoupají na 12 procent
- Oznámeno další zvýšení na 15 procent
- Libra je vyřazena z ERM
Co jsi odhalil
Meze obrany měny
Nesložil jsi jen obraz Černé středy, ale i okamžik, kdy se v přímém přenosu ukázalo, jak obtížné je udržet měnový závazek proti sílícímu tlaku trhu.
Tato epizoda se často připomíná ne proto, že by šlo jen o jeden dramatický den na trzích, ale protože odhalila hlubší nesoulad mezi domácí hospodářskou politikou, mezinárodními sazbami a očekáváním investorů. Když jsou tyto prvky v rozporu, samotné intervence a naléhavá oznámení sazeb nemusí stačit k obraně pevněji vedeného kurzu. Právě proto se Černá středa dodnes používá jako příklad omezené síly kurzových závazků, pokud jim neodpovídají širší ekonomické podmínky.
Později 16. září 1992 vláda oznámila zvýšení britských úrokových sazeb na 15 procent, ale tento druhý avizovaný krok nakonec nikdy nevstoupil v platnost.
FAQ
Co se stalo 16. září 1992 v Británii?
Dne 16. září 1992 britská vláda oznámila, že libra bude pozastavena v Evropském mechanismu směnných kurzů (ERM). Tomu předcházely rozsáhlé prodeje libry a zásahy úřadů na devizovém trhu.
Kdo byl během krize hlavními představiteli ve Spojeném království?
Premiérem byl John Major a oznámení o úrokových sazbách učinil kancléř Norman Lamont. Zásahy na trhu prováděla také Bank of England z Londýna.
Jak se vláda snažila libru bránit?
Úřady se ji snažily udržet v povoleném pásmu ERM prostřednictvím zásahů na devizovém trhu a změn úrokových sazeb. Dne 16. září 1992 byl oznámen růst sazeb z 10 % na 12 % a později i na 15 %.
Proč byla sazba 15 % oznámena, ale neplatila?
Byla oznámena jako součást snahy přesvědčit trhy, že vláda je připravena jít velmi daleko v obraně libry. Nakonec však nebyla skutečně uvedena do praxe.