Über diese Geschichte
Am 16. September 1992 setzte das Vereinigte Königreich die EWS-Mitgliedschaft des Pfunds nach einem Tag aus Interventionen und Notzinssprüngen aus, ein Ereignis bekannt als Schwarzer Mittwoch. Premierminister John Major und Schatzkanzler Norman Lamont hielten das Band zur D-Mark nicht. Der Satz von 15 Prozent trat nicht in Kraft.
Britische Behörden verteidigen am 16. September 1992 in London das Pfund im EWS.
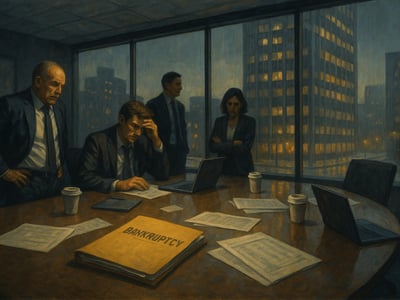
Am 16. September 1992 setzte das Vereinigte Königreich die Teilnahme des Pfunds am Europäischen Wechselkursmechanismus, kurz ERM, aus. Der Schritt beendete einen Tag intensiver Stützungsversuche in London, bei denen Regierung und Bank of England versucht hatten, den Wechselkurs des Pfunds innerhalb der vereinbarten Bandbreite gegenüber der D-Mark und anderen ERM-Währungen zu halten. Was als Verteidigung einer festen geldpolitischen Zusage begonnen hatte, endete noch am selben Abend als sichtbarer Rückzug unter Marktdruck.
Ein Währungsband unter Druck
Um zu verstehen, warum dieser Tag so wichtig wurde, hilft ein Blick zwei Jahre zurück. Das Vereinigte Königreich war am 8. Oktober 1990 dem ERM beigetreten. Das System sollte die Wechselkurse europäischer Währungen in festgelegten Grenzen halten und damit mehr Stabilität schaffen. Für die britische Regierung war der Beitritt auch ein Signal wirtschaftspolitischer Disziplin. Ein stabiler Wechselkurs sollte Vertrauen schaffen und die Inflationsbekämpfung stützen.
Doch die Bedingungen veränderten sich. Nach der deutschen Wiedervereinigung blieb das Zinsniveau in Deutschland hoch, und die Geldpolitik der Bundesbank wirkte weit über Deutschland hinaus. Für andere ERM-Mitglieder bedeutete das zusätzlichen Druck, ihre Währungen ebenfalls mit hohen Zinsen zu stützen. Im Vereinigten Königreich traf das auf eine schwierige Lage: Die Wirtschaft war schwach, und hohe Zinsen belasteten Unternehmen, Haushalte und den Immobilienmarkt. Was als Regel für Wechselkursstabilität gedacht war, geriet damit in Spannung zur innenwirtschaftlichen Realität.
Im Jahr 1992 nahm der Druck auf mehrere europäische Währungen zu. Händler und Investoren beobachteten, ob Regierungen tatsächlich bereit und in der Lage waren, ihre Wechselkursziele zu verteidigen. Wenn Zweifel aufkamen, konnte umfangreicher Verkauf einer Währung genau den Test auslösen, dem sie womöglich nicht standhielt. Das Pfund wurde in diesem Umfeld besonders anfällig. Märkte stellten die Frage, ob der festgelegte Kurs zum wirtschaftlichen Umfeld des Landes noch passte.
Intervention und Notsätze
Am 16. September konzentrierte sich die Krise in London. In den Büros des Schatzamts und bei der Bank of England liefen Entscheidungen in hoher Geschwindigkeit zusammen. Die Bank intervenierte am Devisenmarkt, also durch Käufe von Pfund, um den Kurs zu stützen. Gleichzeitig musste die Regierung ein Signal senden, dass sie die Bindung an den ERM ernst nahm. Der damalige Premierminister John Major und Schatzkanzler Norman Lamont standen damit vor einer Entscheidung, die nicht nur technisch, sondern auch politisch folgenreich war.
Im Laufe des Tages kündigte Norman Lamont an, dass die britischen Zinsen von 10 auf 12 Prozent steigen würden. Eine Zinserhöhung kann eine Währung attraktiver machen, weil Anlagen in dieser Währung höhere Erträge versprechen. In der Logik des ERM war das ein deutliches Zeichen: Die Regierung wollte zeigen, dass sie bereit war, die Kosten einer Verteidigung des Pfunds zu tragen. Doch der Markt ließ sich davon nicht dauerhaft beruhigen.
Märkte verweigern das Versprechen
Als der Verkaufsdruck anhielt, folgte noch am selben Tag eine weitere, noch schärfere Ankündigung: Die Zinsen sollten auf 15 Prozent steigen. Diese zweite Erhöhung wurde später nicht umgesetzt, aber schon ihre Ankündigung zeigte, wie weit die Regierung in wenigen Stunden zu gehen bereit war. Sie machte zugleich sichtbar, wie ernst die Lage geworden war. Wenn eine Regierung an einem einzigen Tag immer drastischere Maßnahmen ankündigt, kann das als Entschlossenheit gelesen werden. Es kann aber auch den gegenteiligen Eindruck verstärken: dass die bisherigen Mittel nicht ausreichen.
Genau das geschah. Trotz Interventionen und Zinsankündigungen gelang es nicht, das Vertrauen wiederherzustellen. Der Versuch, das Pfund in seiner ERM-Bandbreite zu halten, scheiterte. Am Abend des 16. September 1992 gab die britische Regierung bekannt, dass das Pfund aus dem ERM ausgesetzt werde. Damit endete die Verteidigungslinie, die noch am Morgen als bindende Verpflichtung dargestellt worden war.
Später wurde dieser Tag oft als „Black Wednesday“ bezeichnet. Die Bezeichnung verweist auf die politische und symbolische Wirkung des Ereignisses, nicht nur auf den technischen Währungsvorgang. In Echtzeit sah die Öffentlichkeit, wie ein zentrales wirtschaftspolitisches Ziel aufgegeben werden musste. Für die Regierung bedeutete das einen erheblichen Glaubwürdigkeitsverlust. Zugleich wurde die Episode rasch zu einem Bezugspunkt in Debatten über Europa, Währungspolitik und die Rolle von Finanzmärkten.
Austritt aus dem Wechselkursmechanismus
Mit dem Tag ist häufig auch der Name George Soros verbunden. Er gehörte zu den bekanntesten Marktteilnehmern, die gegen das Pfund positioniert waren. Dennoch ist es verkürzend, die Ereignisse auf eine einzelne Person zurückzuführen. Die Krise entstand aus einem breiteren Zusammenspiel von hohen deutschen Zinsen, Spannungen im europäischen Währungssystem, schwachen wirtschaftlichen Bedingungen im Vereinigten Königreich und der Frage, ob der gewählte Wechselkurs politisch und ökonomisch durchzuhalten war. Einzelne Spekulationen waren Teil des Geschehens, aber nicht dessen einzige Ursache.
Rückblickend zeigt der 16. September auch, wie schwierig feste oder halb feste Wechselkursbindungen werden können, wenn wirtschaftliche Ziele auseinanderlaufen. Eine Regierung kann einen Wechselkurs verteidigen, indem sie Reserven einsetzt oder die Zinsen erhöht. Doch wenn Märkte erwarten, dass diese Politik nicht lange tragbar ist, steigt der Preis der Verteidigung schnell. Dann wird nicht nur der Wechselkurs getestet, sondern auch die Glaubwürdigkeit der Institutionen, die ihn stützen sollen.
Warum es noch wichtig ist
Der 16. September 1992 bleibt ein wichtiges Fallbeispiel dafür, wie Wechselkursbindungen unter Marktdruck zerbrechen können. In der Wirtschafts- und Finanzgeschichte wird die Episode oft herangezogen, um zu zeigen, dass ein festes Kursziel nur dann stabil bleibt, wenn es mit der allgemeinen wirtschaftlichen Lage, der Zinspolitik und den Erwartungen der Märkte vereinbar ist.
Darüber hinaus spielt der Tag in Debatten über Zentralbanken und staatliche Glaubwürdigkeit weiterhin eine Rolle. Die Frage, wie weit eine Notenbank oder Regierung bei Interventionen gehen sollte, ist keineswegs auf die frühen 1990er Jahre beschränkt. Black Wednesday zeigt in besonders konzentrierter Form, dass offizielle Entschlossenheit allein nicht immer genügt, wenn Marktteilnehmer an der Haltbarkeit des Kurses zweifeln.
Auch für die europäische Währungsintegration hatte das Ereignis Nachwirkungen. Es fiel in eine Zeit intensiver Diskussionen über den Vertrag von Maastricht und die künftige Gestalt der europäischen Geldordnung. Im Vereinigten Königreich beeinflusste der Zusammenbruch der ERM-Strategie spätere Überlegungen zur Währungspolitik. In den Jahren danach gewann ein anderer Rahmen an Gewicht: weniger die Bindung an einen festen Wechselkurs als die Ausrichtung auf Preisstabilität und glaubwürdige geldpolitische Ziele.
Gerade deshalb ist der Tag bis heute mehr als eine Episode hektischen Handels in London. Er markiert einen Moment, in dem innerhalb weniger Stunden sichtbar wurde, wie eng nationale Politik, internationale Zinsen und Markterwartungen miteinander verknüpft sein können. Diese Verbindung macht den 16. September 1992 bis heute zu einem festen Bezugspunkt in der Geschichte der modernen Finanzpolitik.
Zeitleiste
- Das Vereinigte Königreich tritt dem Wechselkursmechanismus bei
- Die Bank of England interveniert; Sätze steigen auf 12 Prozent
- Weitere Erhöhung auf 15 Prozent angekündigt
- Das Pfund wird aus dem Wechselkursmechanismus genommen
Was du entdeckt hast
Die Grenzen einer Kursbindung
Du hast nicht nur ein Datum zusammengesetzt, sondern einen Moment, in dem sich zeigte, wie schnell ein öffentlich verteidigtes Währungsziel unter Druck zerbrechen konnte.
Der Tag wird oft nicht nur als Marktpanik gelesen, sondern als Beispiel für ein grundlegendes Problem: Eine feste Wechselkursbindung ist schwer zu halten, wenn nationale Wirtschaftsbedingungen, internationale Zinssätze und Erwartungen der Märkte nicht zusammenpassen. Dann reichen selbst deutliche Signale wie Interventionen oder angekündigte Zinserhöhungen oft nur kurz, weil ihre Glaubwürdigkeit an den wirtschaftlichen Rahmen gebunden bleibt. Deshalb wird der Fall bis heute genutzt, um über die Grenzen staatlicher Steuerung auf offenen Finanzmärkten nachzudenken.
Am 16. September 1992 kündigte Norman Lamont zunächst eine Erhöhung des britischen Leitzinses von 10 auf 12 Prozent an; die später ebenfalls angekündigten 15 Prozent wurden jedoch nie umgesetzt.
FAQ
Was geschah am 16. September 1992 mit dem Pfund Sterling?
Am Abend des 16. September 1992 gab die britische Regierung bekannt, dass das Pfund Sterling aus dem Europäischen Wechselkursmechanismus ausgesetzt wird. Zuvor hatte sie den Kurs des Pfunds mit Interventionen und Zinsankündigungen zu stützen versucht.
Wer war 1992 für die Entscheidung in Großbritannien verantwortlich?
John Major war am 16. September 1992 Premierminister des Vereinigten Königreichs. Norman Lamont kündigte an diesem Tag die Zinsanhebungen an, und die Bank of England führte Interventionen von London aus durch.
Warum geriet Sterling 1992 unter so starken Druck?
Nach den vorliegenden Angaben war die Position des Pfunds im September 1992 durch starke Verkäufe, Druck auf europäische Währungen und hohe deutsche Zinsen zunehmend schwer zu verteidigen. Die Regierung und die Bank of England versuchten dennoch, das Pfund in seiner ERM-Bandbreite zu halten.
Warum wurde am 16. September 1992 ein Zinssatz von 15 Prozent angekündigt?
Die zweite Ankündigung einer Zinserhöhung auf 15 Prozent sollte die Verteidigung des Pfunds unterstützen, nachdem eine erste Anhebung von 10 auf 12 Prozent nicht ausreichte. Diese zweite Erhöhung wurde letztlich nicht umgesetzt.
Wann war Großbritannien dem Wechselkursmechanismus beigetreten?
Großbritannien trat am 8. Oktober 1990 dem Europäischen Wechselkursmechanismus bei. Dabei wurde ein zentraler Kurs für Sterling gegenüber der Deutschen Mark festgelegt.