O príbehu
16. septembra 1992 Spojené kráľovstvo pozastavilo členstvo libry v ERM po dni intervencií a núdzových zvýšení sadzieb, udalosti známej ako Čierna streda. Premiér John Major a kancelár Norman Lamont neudržali pásmo voči nemeckej marke. Sadzba 15 percent nakoniec nebola zavedená.
Pozastavenie účasti libry v mechanizme ERM po menovej kríze v Londýne.
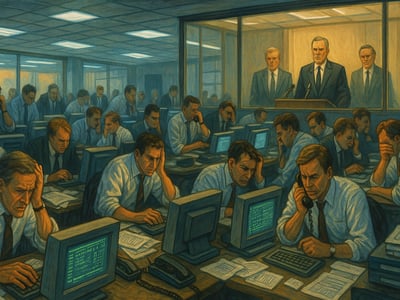
16. septembra 1992 Spojené kráľovstvo pozastavilo účasť libry v Európskom mechanizme výmenných kurzov, známom ako ERM. Tento deň, neskôr často označovaný ako Čierna streda, sa stal jedným z najznámejších momentov novodobej britskej hospodárskej histórie. V priebehu niekoľkých hodín sa v Londýne odohral spor medzi vládnou menovou politikou a finančnými trhmi, pričom ministri aj Bank of England sa snažili udržať kurz libry v dohodnutom pásme voči nemeckej marke a ďalším menám zapojeným do systému.
Menové pásmo pod tlakom
ERM bol vytvorený ako mechanizmus, ktorý mal obmedzovať prudké výkyvy medzi európskymi menami. Krajiny v ňom prijali záväzok držať svoje meny v určitých pásmach okolo dohodnutých centrálnych kurzov. Spojené kráľovstvo doň vstúpilo 8. októbra 1990. Pre britskú vládu to bol dôležitý politický aj hospodársky krok: mal ukázať disciplínu v menovej politike, pomôcť stabilite a priblížiť krajinu k širšiemu európskemu menovému usporiadaniu.
Už od začiatku však tento záväzok neexistoval vo vákuu. Začiatkom 90. rokov sa európske hospodárstvo menilo a menové tlaky narastali. Osobitne dôležité bolo postavenie Nemecka po zjednotení. Bundesbanka udržiavala vysoké úrokové sadzby, čo podporovalo silu nemeckej marky. Pre krajiny naviazané na mechanizmus to znamenalo nepríjemnú voľbu: ak chceli udržať svoje meny v pásmach, museli znášať dôsledky menovej politiky, ktorá nebola vždy v súlade s ich domácou ekonomickou situáciou.
Pre Spojené kráľovstvo to bolo mimoriadne citlivé. Britská ekonomika čelila slabému rastu a ťažkostiam, ktoré robili vysoké úrokové sadzby politicky aj hospodársky nákladnými. Napriek tomu bolo potrebné brániť kurz libry. Postupne sa preto medzi obchodníkmi, investormi a pozorovateľmi šírili pochybnosti, či je britská vláda schopná alebo ochotná tento záväzok udržať za každú cenu.
Intervencia a núdzové sadzby
Keď tlak na európske meny v roku 1992 zosilnel, libra sa dostala do centra pozornosti. Predaj libry vo veľkom rozsahu znamenal, že účastníci trhu stavili na pokles jej hodnoty alebo aspoň na to, že nebude možné dlhodobo udržať jej kurz v stanovenom pásme. V takej situácii má vláda a centrálna banka v zásade obmedzené nástroje. Môžu nakupovať vlastnú menu na devízovom trhu, aby podporili jej cenu, a môžu zvýšiť úrokové sadzby, aby držba danej meny bola pre investorov atraktívnejšia.
Presne to sa 16. septembra odohrávalo v Londýne. Bank of England vykonávala intervenčné operácie a vláda sa snažila presvedčiť trhy, že svoj kurzový záväzok myslí vážne. Norman Lamont, vtedy minister financií, oznámil zvýšenie úrokových sadzieb z 10 percent na 12 percent. Tento krok mal vyslať signál, že britské úrady sú pripravené sprísniť podmienky na obranu libry, aj keď by to doma prinieslo ďalšie náklady.
Trhy odmietajú sľub
Lenže tlak neustúpil. Práve naopak, priebeh dňa ukazoval, že trhy neberú obranu libry ako presvedčivú. Situácia sa zmenila na skúšku dôveryhodnosti v priamom prenose. Ak by intervencie a zvýšenie sadzieb nestačili, nešlo by len o technický problém kurzu. Znamenalo by to viditeľné zlyhanie politiky, ktorú vláda predtým obhajovala.
Neskôr počas toho istého dňa vláda oznámila ďalšie zvýšenie úrokových sadzieb, tentoraz na 15 percent. Už samotné toto oznámenie ukazovalo, ako ďaleko boli predstavitelia ochotní zájsť pri obrane meny. Zároveň však odhaľovalo slabosť ich postavenia. Mimoriadne vysoké sadzby mohli síce krátkodobo podporiť menu, ale zároveň by prehlbovali tlak na domácu ekonomiku. Navyše ani takéto vyhlásenie neprinieslo očakávané upokojenie. Druhé oznámené zvýšenie sa napokon ani nezaviedlo.
Večer prišlo rozhodnutie, ktoré celý deň uzavrelo. Britská vláda oznámila, že libra bude z ERM pozastavená. Tým sa skončila bezprostredná snaha udržať menu v dohodnutom pásme. To, čo malo byť demonštráciou odhodlania, sa zmenilo na nápadný ústup od predchádzajúcej politiky. Premirom bol vtedy John Major a politické dôsledky rozhodnutia sa okamžite stali predmetom verejnej debaty.
Odchod z ERM
V spomienkach na tento deň sa často objavuje aj meno Georgea Sorosa. Je pravda, že patril medzi najznámejších investorov spojených so stávkami proti libre. Napriek tomu je zjednodušením vysvetľovať celý vývoj iba konaním jednej osoby. Kríza mala širší základ: súvisela s napätím v európskom menovom systéme, s rozdielmi medzi domácou britskou ekonomikou a podmienkami potrebnými na obranu kurzu, aj s tým, ako trhy vyhodnocovali vierohodnosť vládnych rozhodnutí.
ERM nebol iba technický mechanizmus. V širšom kontexte začiatku 90. rokov sa prelínal s diskusiami o Maastrichtskej zmluve, o európskej integrácii a o tom, ako úzko majú byť hospodárske politiky európskych štátov previazané. Preto mala britská kríza význam ďaleko presahujúci samotný devízový trh. Ukázala, že menové záväzky sú stabilné len dovtedy, kým ich podporujú aj širšie ekonomické podmienky a dôvera v ich udržateľnosť.
Prečo je to stále dôležité
Čierna streda zostáva dôležitá preto, že sa na nej často vysvetľuje, ako sa môže rozpadnúť režim pevnejšie viazaného výmenného kurzu, keď sa očakávania trhu, domáca ekonomika a medzinárodné úrokové podmienky dostanú do rozporu. Tento prípad sa dodnes používa pri štúdiu menových kríz, pretože názorne ukazuje limity devízových intervencií aj politických vyhlásení, ak trhy začnú pochybovať o tom, že daný záväzok je dlhodobo udržateľný.
Dôležitý je aj pre debaty o dôveryhodnosti centrálnych bánk a vlád. Obrana meny nebola len otázkou technických opatrení, ale aj presviedčania verejnosti a investorov, že vyhlásený cieľ bude zachovaný. Keď sa to nepodarilo, následky sa neobmedzili na jeden deň obchodovania. Udalosť ovplyvnila aj neskoršie úvahy o tom, ako má Spojené kráľovstvo nastaviť menovú politiku a aké ciele by mali stáť v jej centre.
V britskom prípade sa neskoršie diskusie často spájali s prechodom k politike, ktorá viac zdôrazňovala infláciu než pevný kurz voči inej mene. Zároveň sa epizóda často pripomína v širších debatách o európskej menovej integrácii a o tom, aké podmienky musia byť splnené, aby spoločné alebo úzko koordinované menové usporiadanie fungovalo bez trvalého napätia.
Pre historikov aj ekonómov teda 16. september 1992 nepredstavuje iba dramatický deň na finančných trhoch. Je to príklad toho, ako sa veľké politické ciele stretávajú s praktickými obmedzeniami hospodárskej reality a ako rýchlo sa môže ukázať rozdiel medzi formálnym záväzkom a schopnosťou tento záväzok skutočne udržať.
Časová os
- Spojené kráľovstvo vstupuje do ERM
- Bank of England intervenuje; sadzby stúpajú na 12 percent
- Oznámené ďalšie zvýšenie na 15 percent
- Libra je vyradená z ERM
Čo si odhalil
Hranice menovej obrany
Neposkladal si len menovú krízu z roku 1992, ale aj chvíľu, keď sa v priamom prenose ukázalo, aké ťažké je udržať pevný kurz proti tlaku trhu.
Tento deň sa často pripomína nie iba ako zlyhanie jedného rozhodnutia, ale ako stret viacerých podmienok, ktoré sa prestali navzájom podporovať. Keď sú domáce hospodárske potreby, úrokové podmienky v zahraničí a očakávania investorov v rozpore, samotné intervencie a oznámenia sadzieb nemusia stačiť na udržanie menového záväzku. Práve preto sa táto epizóda stále používa pri úvahách o dôveryhodnosti centrálnych bánk, kurzových režimoch a hraniciach politickej kontroly nad trhom.
Spojené kráľovstvo vstúpilo do mechanizmu výmenných kurzov 8. októbra 1990 so stanoveným centrálnym kurzom libry voči nemeckej marke.
FAQ
Čo sa stalo 16. septembra 1992?
Spojené kráľovstvo vtedy pozastavilo libru šterlingov v Európskom mechanizme výmenných kurzov (ERM). Predchádzalo tomu rozsiahle predávanie libry a pokusy vlády a Bank of England kurz udržať.
Kde sa kríza sústreďovala?
Hlavné operácie prebiehali v Londýne, najmä v okolí Treasury offices a Bank of England. Práve odtiaľ vláda a centrálna banka zasahovali do trhu.
Prečo sa vláda snažila libru brániť úrokovými sadzbami?
Cieľom bolo udržať libru v jej pásme ERM napriek rastúcemu tlaku trhu. Norman Lamont najprv oznámil zvýšenie sadzieb z 10 na 12 percent a neskôr bolo oznámené ďalšie zvýšenie na 15 percent.
Prečo sa napokon členstvo v ERM pozastavilo?
Ani intervencie Bank of England ani oznámené zvýšenia úrokových sadzieb nezastavili tlak na libru. Preto vláda večer 16. septembra 1992 oznámila, že sterling bude z ERM pozastavený.